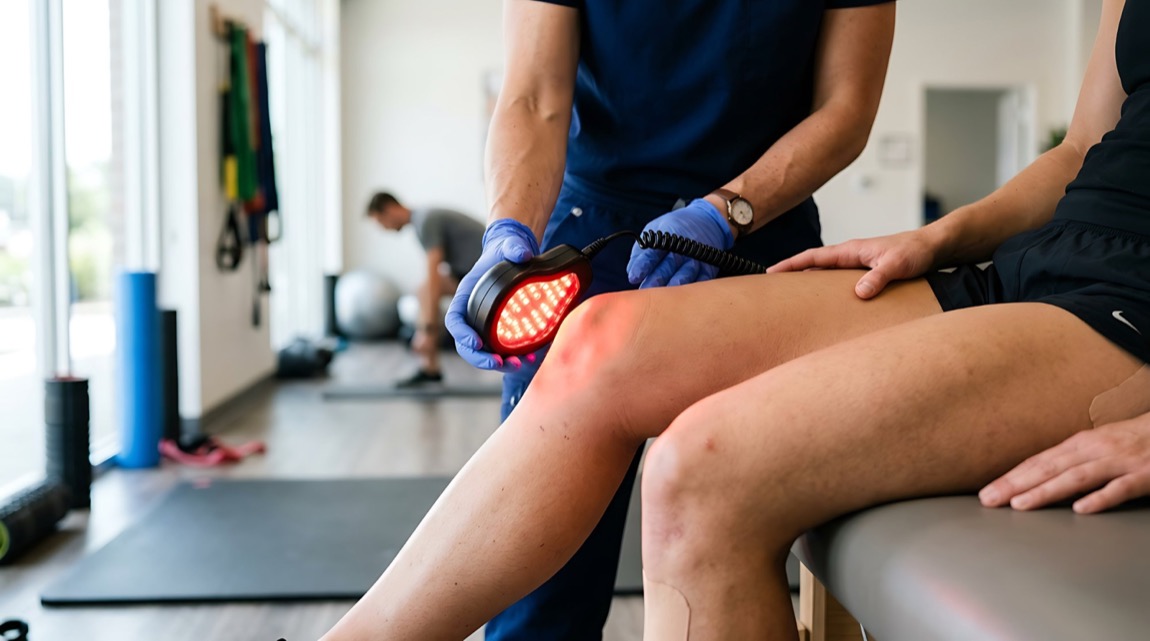
Poparzenie podczas zabiegu z użyciem lampy Sollux może prowadzić do roszczenia o odszkodowanie i zadośćuczynienie. Dla fizjoterapeuty pracującego na B2B kluczowe jest jednak nie samo istnienie polisy placówki. Trzeba ustalić, kto jest ubezpieczonym, jaki zakres świadczeń obejmuje umowa i w jakiej formule fizjoterapeuta wykonuje zawód. W praktyce polisa podmiotu leczniczego może chronić fizjoterapeutę, ale nie wynika to automatycznie z faktu współpracy z placówką.
Najpierw trzeba ustalić, kto odpowiada za szkodę
Jeżeli fizjoterapeuta wykonuje świadczenia w imieniu podmiotu leczniczego, odpowiedzialność wobec pacjenta może być przypisana samej placówce. Znaczenie ma przy tym sposób organizacji pracy, treść umowy oraz to, czy fizjoterapeuta pozostaje pod kierownictwem podmiotu. Orzecznictwo dotyczące personelu medycznego wskazuje, że podwładnym w rozumieniu art. 430 Kodeksu cywilnego może być także lekarz lub inny członek personelu medycznego, mimo jego zawodowej samodzielności.
Inaczej wygląda sytuacja, gdy fizjoterapeuta prowadzi własną działalność i udziela świadczeń w ramach własnej praktyki. Ustawa o działalności leczniczej przewiduje obowiązkowe OC podmiotu wykonującego działalność leczniczą, a rozporządzenie Ministra Finansów określa jego zakres. Ochrona obejmuje szkody będące następstwem udzielania świadczeń zdrowotnych albo bezprawnego zaniechania ich udzielania. Krajowa Izba Fizjoterapeutów wskazuje także, że fizjoterapeuta prowadzący działalność gospodarczą powinien posiadać własne OC.
Dlatego faktura wystawiana placówce nie odpowiada na pytanie o zakres ochrony. Sam status B2B nie oznacza ani automatycznego wyłączenia z polisy placówki, ani automatycznego objęcia ochroną.
Co sprawdzić w polisie przed zgłoszeniem szkody
W sprawie poparzenia lampą Sollux trzeba przeanalizować przede wszystkim definicję ubezpieczonego i zakres odpowiedzialności cywilnej (więcej informacji: https://ubezpieczeniamedykow.pl/blad-rezydenta-a-oc-ordynatora-jakie-zasady-wyplaty-ubezpieczenia/). Istotne jest, czy polisa obejmuje osoby współpracujące na podstawie umów cywilnoprawnych oraz czy obejmuje ich czynności zawodowe wykonywane na rzecz placówki. Znaczenie mogą mieć także podlimity, udział własny, wyłączenia oraz wymogi dotyczące zgłaszania szkody.
Przed zgłoszeniem roszczenia warto zebrać następujące informacje:
- Rodzaj umowy łączącej fizjoterapeutę z placówką.
- Treść polisy i Ogólnych Warunków Ubezpieczenia obowiązujących w dniu zabiegu.
- Zakres czynności powierzonych fizjoterapeucie i sposób ich wykonywania.
- Dokumentację medyczną, kartę zabiegu oraz opis przebiegu zdarzenia.
- Informację, czy fizjoterapeuta posiada własne OC obowiązkowe lub dobrowolne.
Jeżeli z OWU wynika, że fizjoterapeuta jest objęty ochroną jako ubezpieczony lub osoba, za którą placówka ponosi odpowiedzialność, szkoda może zostać obsłużona z polisy placówki. Jeżeli takiego postanowienia nie ma, ubezpieczyciel może zakwestionować ochronę osobistą fizjoterapeuty, nawet jeśli sama placówka ma ważne OC.
Własna polisa B2B nadal ma znaczenie
Własne OC jest szczególnie istotne wtedy, gdy fizjoterapeuta działa jako samodzielny przedsiębiorca albo umowa z placówką wyraźnie przenosi na niego odpowiedzialność za wykonywane świadczenia. Obowiązkowe OC ma ustawowo określony zakres i nie obejmuje wszystkich ryzyk związanych z wykonywaniem zawodu. KIF wskazuje, że dodatkowe ubezpieczenia mogą rozszerzać ochronę między innymi na szkody, których nie obejmuje polisa obowiązkowa.
Warto też odróżnić odpowiedzialność za szkodę pacjenta od odpowiedzialności za sprzęt lub mienie placówki. Te ryzyka mogą wymagać odrębnego rozszerzenia. Samo stwierdzenie, że „placówka ma OC”, nie wystarcza do oceny sytuacji konkretnego fizjoterapeuty.
Wnioski dla fizjoterapeuty
Przy poparzeniu pacjenta najważniejsze są trzy elementy: forma współpracy, status fizjoterapeuty w polisie placówki oraz zakres jego własnego OC. Jeżeli pracuje na B2B, powinien znać nie tylko sumę gwarancyjną polisy, lecz także definicję ubezpieczonego i wyłączenia. Ostateczna odpowiedź zawsze wynika z konkretnej umowy ubezpieczenia i dokumentacji zdarzenia.
Jeżeli szkoda już powstała, nie należy czekać na formalne wezwanie pacjenta. Trzeba niezwłocznie zabezpieczyć dokumentację, zgłosić zdarzenie zgodnie z procedurą polisy i ustalić, z którego ubezpieczenia ma być prowadzona likwidacja. W sprawach spornych decydujące znaczenie ma analiza OWU, umowy B2B i przebiegu konkretnego zabiegu.